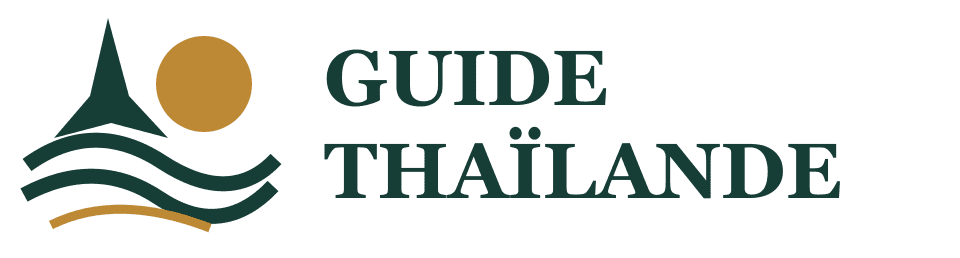
La promesse « retraits gratuits à l’étranger » peut sembler claire, jusqu’au moment où un distributeur thaïlandais annonce une commission. Il n’y a pas forcément contradiction : votre carte peut exonérer ses propres frais tandis que l’exploitant du distributeur facture l’accès à son service. Pour savoir si un retrait est vraiment gratuit, il faut examiner l’ensemble de l’opération.

Il n’existe pas ici de banque miracle recommandée pour toutes les cartes. Les tarifs changent, les conditions diffèrent et certaines exonérations ne concernent que des comptes précis. Le bon réflexe consiste à vérifier les frais affichés avant de confirmer, puis à comparer le débit final avec les conditions de votre établissement.
Les trois coûts qui peuvent se superposer
Le premier coût est celui du distributeur. Il peut apparaître comme une commission locale ajoutée à la somme retirée. Le deuxième vient de votre banque : montant fixe, pourcentage ou frais liés à une limite mensuelle dépassée. Le troisième concerne la conversion entre le baht et la devise de votre compte.
Ces coûts ne sont pas toujours prélevés au même moment. L’application peut montrer une opération provisoire, puis une valeur définitive ou une ligne de frais distincte. Conservez le reçu et laissez le temps au règlement bancaire de se stabiliser avant de conclure qu’une commission manque ou a été doublée.
Ce que signifie réellement « sans frais »
Lisez la brochure tarifaire à la rubrique retrait hors zone euro ou retrait en devise. Vérifiez aussi les limites en nombre d’opérations et en montant, ainsi que les conditions du forfait. Une offre gratuite jusqu’à un seuil n’a pas le même coût qu’une offre remboursant les commissions locales.
Posez une question précise au service client : « Si un automate thaïlandais ajoute sa propre commission, est-elle remboursée par mon contrat ? » Demandez la procédure, les justificatifs et les exclusions éventuelles. Une réponse concernant les paiements par carte ne répond pas à une question sur les retraits.
Évitez d’ouvrir un compte uniquement sur la base d’une capture d’écran ancienne. Comparez son coût global, la facilité de recours, la réception des codes et la possibilité de disposer de la carte avant le départ. Une économie théorique ne sert à rien si vous ne pouvez pas utiliser le moyen de paiement pendant le séjour.
Conversion de l’automate : une option distincte
L’appareil peut proposer un montant garanti dans votre devise. Cette conversion est différente de la commission locale. Les explications de Visa sur l’utilisation d’une carte à l’étranger recommandent de choisir la devise locale pour éviter la marge de conversion du commerçant ou de l’automate. Les frais de votre propre carte restent toutefois applicables.
Lisez les écrans jusqu’au bout. Refuser une conversion ne signifie pas nécessairement annuler le retrait ; cela dépend de la formulation présentée. Si vous ne comprenez pas le choix, annulez et recommencez calmement sur un appareil dont l’interface est plus claire. Ne laissez personne sélectionner les options à votre place.
Un calcul simple pour comprendre l’effet d’une commission fixe
Prenons un exemple purement pédagogique : une commission fictive de 250 bahts pour retirer 5 000 bahts représente 5 % de cette somme. Pour 10 000 bahts, la même commission représente 2,5 %. Ce calcul illustre le mécanisme ; il ne prétend pas donner le tarif actuel d’une banque ou de votre carte.
Deux retraits de 5 000 bahts peuvent donc coûter davantage qu’un retrait de 10 000 si la même commission fixe est appliquée à chaque fois. Mais le calcul doit intégrer votre consommation réelle, vos plafonds et la somme que vous acceptez de garder en espèces. Retirer trop pour économiser quelques frais crée aussi un risque de perte.
Changer des euros peut-il revenir moins cher ?
Le change de billets constitue une autre opération, avec son propre taux et ses éventuels frais. Comparez le nombre de bahts réellement remis pour une somme donnée avec le coût complet d’un retrait équivalent. Ne comparez pas uniquement une mention « zéro commission » avec un frais bancaire visible.
Le bureau peut intégrer sa rémunération dans l’écart entre les taux d’achat et de vente. Notre guide pour changer des euros en bahts explique quel côté du panneau regarder. Ajoutez à votre comparaison le trajet nécessaire : une petite différence de taux ne justifie pas toujours de traverser la ville.
Le retrait au guichet n’est pas une solution gratuite garantie
Certains récits conseillent d’entrer dans une agence avec sa carte. Les possibilités dépendent du réseau, de la banque, du type de carte et de l’opération proposée. Ne supposez ni que le service existe dans chaque agence ni qu’il échappe à tous les frais.
Demandez avant l’opération comment elle sera traitée, quels documents sont nécessaires et quel coût votre émetteur peut appliquer. Avec certaines cartes de crédit, une avance de fonds peut suivre des règles différentes d’un paiement. Faites confirmer votre cas par votre établissement plutôt que de reproduire l’expérience d’un autre voyageur.
Que faire si le distributeur refuse la carte ?
Vérifiez d’abord les plafonds, l’activation des retraits à l’étranger et l’état du compte dans votre application. Le refus peut aussi venir de l’appareil, d’une indisponibilité ou d’une incompatibilité. Répéter rapidement la même demande sur plusieurs machines n’aide pas à identifier la cause.
Si votre compte paraît débité sans délivrance d’espèces, gardez l’heure, le lieu, l’identifiant du distributeur et le reçu éventuel. Contactez votre banque par son canal officiel. En cas de carte retenue, ne suivez pas un numéro ajouté sur un autocollant douteux : retrouvez le contact de la banque exploitante par une source fiable.
Organiser ses retraits à l’échelle du voyage
Faites un premier point avant une étape éloignée des services dont vous avez besoin. Demandez à l’hébergement quelles solutions sont accessibles à proximité et quels paiements il attend. Une île entière n’est pas nécessairement dépourvue de distributeurs, mais votre baie ou votre horaire d’arrivée peuvent limiter les options.
Prévoyez les espèces pour les dépenses confirmées et gardez une solution de paiement séparée. Notre méthode pour calculer la somme à emporter évite de confondre budget total et réserve quotidienne. Le guide carte ou espèces en Thaïlande replace les retraits dans une organisation plus large.
Les quatre questions à poser avant le départ
Demandez à votre banque ce qu’elle facture, ce qu’elle rembourse, quels plafonds s’appliquent et comment la joindre si la carte ne fonctionne plus. Enregistrez les réponses ou la version de la brochure tarifaire consultée. Vous aurez ainsi une base concrète pour comprendre un débit.
Le retrait totalement gratuit existe seulement lorsque toutes les conditions correspondantes sont réunies. L’objectif raisonnable est de connaître le coût, de limiter les opérations inutiles et de garder accès à son argent. Ce sont des économies moins spectaculaires qu’une astuce universelle, mais beaucoup plus faciles à vérifier.
À découvrir aussi
Quelques lectures pour préparer la suite de votre séjour.
 Carte ou espèces en Thaïlande : organiser ses paiements et comprendre les frais
 Comment choisir son hôtel en Thaïlande sans mauvaise surprise
 Excursions en Thaïlande : profiter des visites sans gonfler le budget
 Thaïlande à la dernière minute : préparer un départ sans faux bon plan
 Thaïlande et Bali : comment organiser un voyage combiné sans courir
 Manger pas cher en Thaïlande : choisir ses repas sans mauvaise surprise